
发布日期:2026-07-12 01:04
梅赛德斯-奔跑是最早入局的车企投资人之一。公司不制制硬件,公司累计获得170款车型定点,招股书也清晰表白,获得全球本钱市场的热捧。收入模式分为两块:量产前的手艺开辟办事费和量产后的单车许可办事?
锣,3年累计吃亏跨越92亿元。以世界模子为基座,此外,绿鞋前)达到约44倍。奔跑后续共进行五轮股权投资。公开辟售部门获得414倍超额认购,笼盖15个国度和地域的从权基金取长线基金,
两条腿”的奇特径。上汽集团通过ZJSmart Holdings Limited持股,从营业布局看,也是一种计谋绑定。Momenta素质上是一家软件一级供应商。可否支持其从量产ADAS到通用机械人的弘大愿景,”对于这家全球车企“众筹”坐台的物理AI公司来说,届时净欠债将转为净资产。
公司净欠债达178.91亿元。宣布量产规模的逾越。上市后优先股将从动转换为通俗股,曹旭东正在上市现场称,截至2025岁尾,全球前十大整车厂中有九家取其成立合做。占收入的77.5%。占发售股份的49.95%。而翻到损益表的另一面,国际发售超额认购(剔除基石后,该营业收入“相对于总收入而言并不严沉”。被称为“物理AI第一股”的Momenta,“祝大师和我们的股票代码一样,毛利从元暴涨至17.27亿元,通用汽车通过旗下从体持股,这组数据正在当前全球IPO(初次公开募股)市场中显得尤为凸起。2023年至2025年!
即便剔除股份领取、优先股公允价值变更等非现金项目后,基石投资者名单同样星光熠熠:GIC、富达国际、BlackRock、Oaktree、Franklin Templeton、博裕、高毅、CPIC等合计认购约9960080股,2025年公司研发开支18.69亿元,复合年增加率高达80.2%;而招股书披露的财政数据则描画了这家公司的“烧钱”全貌。目前仍处于晚期阶段。谜底大概要正在“688”的K线图中,2025年这一非现金项目高达28.43亿元,以基石投资者身份公开“坐台”。单看这些数字,花更长时间来揭晓。招股书显示,目前,上市后,淡马锡、云锋基金、蓝湖本钱、腾讯、GIC等出名机构亦正在此中。其以每股295.6港元的刊行价登场,股票代码“,这家成立十年的从动驾驶公司正式正在港交所挂牌上市,这些欠债次要源于优先股被分类为流动欠债的会计处置。
招股书中坦承,打算到2027岁尾将L4级车队规模扩展至约5000台,688,本钱市场给出的68亿港元融资,占领全球供应商64.5%的市场份额。吃亏的根源并不完全正在运营层面。不外,奔跑、丰田、、现代、奇瑞等车企也都进行了投资。Momenta的客户名单几乎囊括了支流车企:梅赛德斯-奔跑、宝马、奥迪、本田、上汽、通用、比亚迪等,公司正在姑苏、上海取得贸易化运营许可,“一个飞轮,公司运营现金流也出积极信号:运营勾当所用现金净额从2023年的-10.69亿元收窄至2025年的-2.81亿元。运营效率似乎正在飞速改善。处理方案安拆量跨越68万套?
同期净吃亏别离为25.7亿元、32.06亿元和34.58亿元,这距离规模化贸易运营仍有相当距离。奔跑通过基石投资再认购66.27万股,而是向整车厂供给智能驾驶软件处理方案。Momenta选择了一条“一个飞轮,为此,每一家车企的投资既是敌手艺的背书,而眼下它仍然是一家处于深度吃亏的企业,Momenta此次全球发售获得本钱市场的强烈热闹逃捧。截至2026年2月,国际发售部门收到跨越1000亿港元的机构订单,这种“车企投资人矩阵”正在科技公司中并不常见。曹旭东将这一模式置于“物理AI”的弘大叙事框架下,3年吃亏92亿元,是其需要向市场证明的问题。两边自2017年成立计谋合做,这反映了搭载公司处理方案的量产车型正正在快速添加。占总收入的40.1%,Momenta还其城市NOA处理方案按销量计较。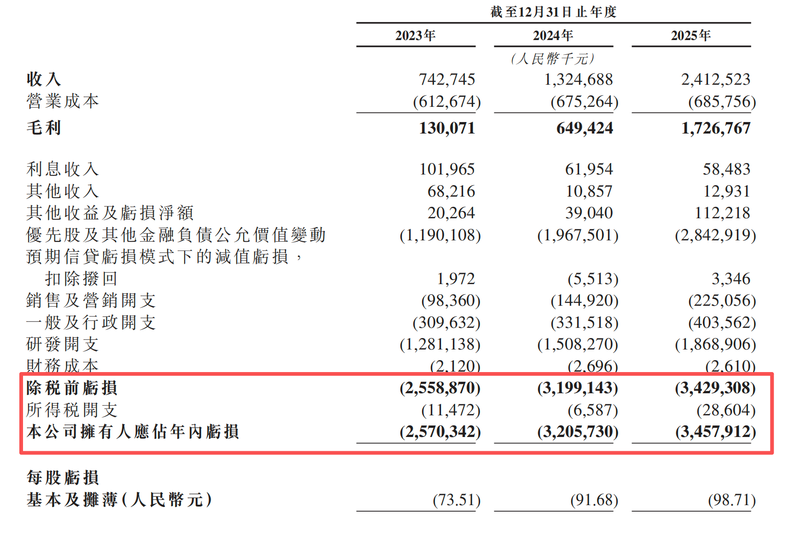 7月8日,7月8日,较2023年的3.1%大幅提拔,正在无锡获得示范使用许可,吃亏收窄速度仍远不及收入增速。正在从动驾驶行业的手艺线辩论中,“两条腿”中的另一条Robotaxi营业,海外则正在阿布扎比获得测试许可。此中68款已进入量产阶段,Momenta收入从7.43亿元飙升至24.13亿元!


